Rechercher dans ce blog

Portefeuille Value en USD


Pour la première fois depuis  la création du portefeuille le 29/12/2011, le nombre maximum de valeur est atteins, désormais l'entrée d'une nouvelle valeur impliquera un arbitrage.

Des signes de plus en plus évidents indiquent que l’économie US est à nouveau en ordre de marche, ce qui est positif pour les banques, secteur qui a particulièrement  souffert de la crise.

(22/3/13) J'ai acheté Heritage Oaks Bancorp au même prix que le dernier achat d'un insider, 5,6$ quelques jours plus tôt, P/B de 0.98, P/E de 12.75, marge bénéficiaire de 23.68%, ROE de 10.18%.
HEOP opère au cœur de la meilleure région viticole de Californie.


(1/4/13) Je vends Questcor (Qcor) depuis son entrée dans le portefeuille la performance est de 86.29%
Questcor est mono-produit, Acthar est autorisé par la FDA depuis le 31/12/2011.
Cerium Pharmaceuticals a fait une demande auprès de la FDA pour une version synthétique d’Acthar, ce qui implique que Questcor pourrait perdre son monopole.
AETNA à partiellement délisté Quescor de ses remboursements.
Questcor a enregistré de solide résultat, toujours en croissance et est sous-valorisée par rapport à ses pairs PE de 10.2 contre 27.4.
Les insiders vendent au-delà de 30$. Qcor est une des valeurs les plus shortées 46,5%.

  • Le portefeuille redescend donc à 29 valeurs, il reste la 30è place à prendre, des avis ?

Portefeuille Value en Euro


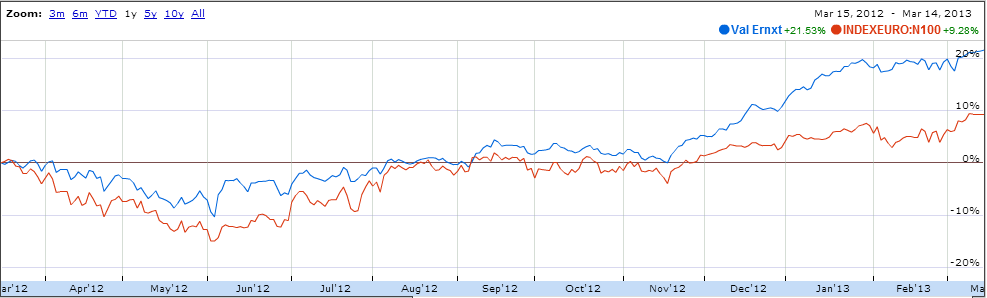
Depuis sa création le 7 juillet 2011 le portefeuille c’est accru de 19,54% contre 2,22% pour son indice de référence l’Euronext100 soit une surperformance de 17,32%, sur 1 an le portefeuille a fait 22,14% contre 9.63% pour Euronext100 soit une surperformance de 12,51%.
Le portefeuille de valeurs équipondéré confirme sa surperformance depuis plus d’un an et demi.
Achat:
  • SIPEF: Producteur principalement d'huile de palme très présent en Asie
  • Picanol: Leader technologique mondial du métier à tisser, reste sous-valorisé, la traduction dans les cours n'est pas encore entière, depuis la reprise en main de l'entreprise par de nouveaux gestionnaires
Vente:
  • Spir -32,35%.
  • Catering international +36,62%.


Nom Symbol Last price Shares Cost basis Mkt value Gain Gain % Overall Return %
Amsterdam Commodities N,V, ACOMO 15.6 120 1152 1872 720.00 62.50 62.50
Aalberts Industries N,V, AALB 17.55 70 1043 1228.5 185.50 17.79 17.79
Compagnie de Saint Gobain SA SGO 32.22 30 1060.2 966.6 -93.60 -8.83 -8.83
BE Semiconductor Industries NV BESI 6.79 200 1034 1358 324.00 31.33 31.33
VOLKSWAGEN VWA 161.95 11 1177 1781.45 604.45 51.36 51.36
Compagnie Plastic Omnium SA POM 35.63 56 1016.4 1995.28 978.88 96.31 96.31
Compagnie d'Entreprises CFE SA CFEB 46.36 25 1025 1159 134.00 13.07 13.07
ADLPartner SA ALP 11.55 100 1070 1155 85.00 7.94 7.94
EVS Broadcast Equipment SA EVS 49.75 30 1173 1492.5 319.50 27.24 27.24
ESI Group SA ESI 31.15 45 569.7 1401.75 832.05 146.05 129.66
SIPH SA SIPH 68.92 14 1066.1 964.88 -101.22 -9.49 -9.49
Teleperformance SA RCF 32.94 48 1017.6 1581.12 563.52 55.38 55.38
Maurel & Prom Nigeria SA MPNG 3.05 500 1010 1525 515.00 50.99 50.99
MGI Coutier MGIC 41.37 30 1188 1241.1 53.10 4.47 4.47
NOKIA NOKA 2.75 460 1012 1265 253.00 25.00 25.00
Fiat SpA F 4.41 230 1021.2 1014.3 -6.90 -0.68 -0.68
Enel S,p,A, ENEL 2.65 360 1008 954 -54.00 -5.36 -5.36
Fiat Industrial SpA FI 9.06 130 1050.4 1177.8 127.40 12.13 12.13
Geox SpA GEO 2.18 500 1005 1090 85.00 8.46 8.46
SIPEF NV SIP 63.9 20 1160 1278 118.00 10.17 10.17
Picanol NV PIC 18.9 60 1117.2 1134 16.80 1.50 1.50
Cash


4029.63


Total (7 juillet 2011)


21976 31664.9 5659.48 25.8% 19.54%
Euronext 100 (7 juillet 2011)


707.25 722.95

2.22%
surperformance


17.32%
 12mois


22.14%
Euronext 100 12mois


9.63%
surperformance


12.51%

16. Ratio de recherche et développement


Le ratio de recherche et développement, Price to Research ratio ou PPR mesure la relation entre la recherche et le développement d’une entreprise et son cours de bourse.

Dans des secteurs tel la pharmacie, la technologie les entreprises ne peuvent pas sortir de nouveaux produit, se développer ou amélioré leur profitabilité, sans R&D.

Valeur de marché / R&D

Un bon ratio de R&D ne garantit pas le succès des nouveaux produits ni leur profitabilités. Un bon ratio est variable suivant les secteurs et la maturité des entreprises.
Les entreprises qui utilise leur cash en R&D assurent à leur futurs bénéfices.

Kenneth Fisher préconise un PPR entre 5 et 10 et d’éviter un PPR supérieur à 15. 

NOM PPR P/E ROE Price to Book Price to Cash Flow Price to Sales
K+S Aktiengesellschaft 0.35 7.27 65.78 3.7 11.54 1.32
SOLVAY 2.89 15.64 10.13 1.47 6.52 0.73
ARKEMA SA 3.05 11.48 18.78 2.1 6.5 0.75
RHI AG 3.13 9.01 26.72 2.11 6.41 0.56
SIOEN INDUSTRIES 3.56 11.5 9 1.02 5.06 0.47
LANXESS AG 3.58 10.52 21.46 2.31 6.28 0.58
JENOPTIK AG 3.63 11.99 13.44 1.3 6.64 0.75
INGENICO EUR1 3.85 16.02 11.27 1.73 14.14 1.07
MANITOU 4.71 10.34 10.89 1.08 6.28 0.38
JENOPTIK AG 5.85 11.99 13.44 1.3 6.64 0.75
LEONI AG 8.42 6.63 22.74 1.33 3.85 0.29
STALLERGENES 9.39 17.24 24.11 3.85 13.64 2.8
NEXANS 10.12 16.3 1.56 0.62 5.84 0.23
DRAEGERWERK AG & CO 11.91 9.42 9.78 0.94 20.59 0.17
PVA TEPLA AG 13.01 5.11 14.03 0.76 4.13 0.34
LE BELIER 13.10 3.98 25.48 0.8 2 0.23
PARROT S.A. 17.64 11.88 13.31 1.53 140.57 1.07
MUEHLBAUER HOLDING AG & CO 20.64 14.87 7.01 0.87 3.96 0.55
ADVA AG Optical Networking 21.13 12.65 11.51 1.34 3.33 0.62
ADVANCED VISION TECHNOLOGY 21.20 9.19 19.98 1.62 9.14 1.08

Calcul du F-score de Piotroski

Joseph D. Piotroski est professeur de comptabilité à l'université de Stanford, son cours est intitulé  “Accounting-based Valuation”.

Piotroski c'est fait  connaître du monde de l'investissement avec son papier publié en 2000 lorsqu'il était à l'Université de Chicago  Value Investing, the use of historical information to separate the winners from the losers, Investir dans la valeur, utilisation de données historiques pour séparer les gagnants des perdants.

Piotroski a établi une méthode pour acheter et shorter des actions en utilisant plusieurs critères fondés sur la comptabilité. Le backtest de sa méthode, sur 2 décennies à générer un retour sur investissement de 23% annualisé, soit près du double du S&P500s.

Les 9 critères du F-Score de Piotroski
  1. Résulat net: 1 point si le résultat net de la dernière année est positif.
  2. Cash Flow Opérationnel: 1 point si le Cash Flow Opérationnel de la dernère année est positif.
  3. Retour sur actif: 1 point si le retour sur actif de la dernière année et supérieure à l'année antérieur.
  4. Qualité des résultats: 1 point si le Cash Flow Opérationnel est supérieur au résultat net. Ce critère permet de déjouer les astuces comptables.
  5. Dettes à long terme / Total Actif: 1 point si ce ratio est en baisse par rapport à l'année antérieur - 1 point si la dette est nulle et que les actifs sont en hausse.
  6. Current ratio: 1 point si ce ratio est supérieur à l'année antérieur.
  7. Nombre d'actions en circulation: 1 point si ne nombre d'action est en diminution et 0,5 point s'il est stable(pas de 1/2 point dans la méthode originale) par rapport à l'année antérieur.
  8. Marge brute 1 point si elle est a augmenté par rapport à l'année précédente.
  9. Chiffre d'affaires / Total Actif: 1 point si ce ratio est en augmentation par rapport à l'année antérieur. Il mesure la rotation de l'actif.
Je n'ai retenu que les actions en euro ayant un bon f-score, au moins 6.5, les valeurs sont classée sur le F-score et ensuite sur le cours/valeur comptable.
En cette période de crise beaucoup de sociétés ont des résultats en diminution c'est ce qui explique que peu d’entreprise ont un bon F-score.
Tiker Current Ratio Piotroski Total P/B EBITDA /EV Return On Assets Return On Equity  Nom
de:JEN 2.07 9 1.37 8.01% 6.60 13.44 JENOPTIK AG
de:CON 1.17 9 2.1 10.04% 7.00 23.82 Continental AG
de:G1A 1.32 9 2.29 4.70% 5.10 14.96 GEA Group AG
fr:DIM 1.44 9 3.58 4.29% 7.30 13.29 STEDIM
fr:HDP 0.62 8.5 0.38 5.73% 2.30 4.74 HOTELS DE PARIS
fr:SABE 2.95 8 0.81 17.32% 2.60 3.57 SABETON
de:ADV 1.96 8 1.46 23.93% 8.10 15.42 ADVA AG Optical Networking
fr:RI 1.85 8 2.25 5.08% 4.30 10.98 PERNOD RICARD SA
fr:GTO 1.97 8 3.33 4.58% 7.50 10.39 GEMALTO N.V.
de:SAP 1.03 8 5.36 3.86% 12.80 23.72 SAP AG
fr:SAFT 2.13 7.5 1.3 11.06% 4.90 13.03 SAFT GROUPE S.A.
de:DEQ 0.97 7.5 1.36 5.18% 3.30 8.96 Deutsche EuroShop AG
fr:ASP 1.44 7.5 1.43 12.43% 6.50 20.18 AST PROMOTION
be:SOLB 1.91 7.5 1.47 8.48% 3.40 10.13 SOLVAY
de:AFX 3.32 7.5 2.73 5.08% 9.00 12.11 Carl Zeiss Meditec AG
fr:LNC 0.00 7 0.5 1.29% 2.10 7.78 LES NOUVEAUX CONSTRUCTEURS SA
it:f 1.43 7 0.59 9.85% 1.60 3.28 FIAT S.P.A.
fr:CAPLI 0.00 7 0.62 12.36% 2.90 8.01 CAPELLI
it:BZU 1.89 7 0.86 7.48% 1.30 1.74 BUZZI UNICEM S.P.A.
fr:FLE 0.00 7 1.07 19.78% 4.10 11.83 FLEURY MICHON
fr:EO 0.00 7 1.29 31.99% 4.10 27.75 FAURECIA SA
fr:ML 0.00 7 1.42 15.02% 8.40 19.88 MICHELIN S.A.
fr:LIN 0.00 7 1.51 10.76% 7.40 15.36 LINEDATA SERVICES S.A.
fr:NK 1.85 7 1.75 15.31% 6.20 13.58 IMERYS EX IMETAL
fr:HAV 0.91 7 1.75 5.31% 2.90 10.95 HAVAS ADVERTISING S.A.
fr:NXTV 0.00 7 1.83 7.13% 5.70 12.5 NEXTRADIOTV PROMESSES
fr:ALT 0.00 7 1.87 7.35% 2.40 6.61 ALTRAN TECH
fr:MAU 0.00 7 2.14 8.64% 4.90 10.99 MAUREL ET PROM
fr:BOI 0.00 7 2.14 3.60% 9.50 14.94 BOIRON
it:fi 3.57 7 2.37 5.32% 2.50 17.1 Fiat Industrial
fr:kof 1.51 7 2.58 7.70% 5.40 32.95 Kaufman & Broad
fr:AI 1.03 7 2.75 9.00% 6.70 16.12 AIR LIQUIDE S.A.
fr:EAD 0.92 7 3.12 4.00% 1.70 16.48 EADS
fr:ETL 1.42 7 3.32 10.03% 7.10 20.25 EUTELSAT COMMUNICATIONS
fr:OR 0.00 7 3.55 3.30% 9.70 14.93 L'OREAL S.A.
it:dia 3.83 7 3.79 11.24% 18.20 24.21 Diasorin

Aristocrates du dividende à la Bourse de Bruxelles


Les aristocrates du dividende ce sont des entreprises qui année après année distribue un dividende en augmentation pendant une durée supérieur à 10 ans, 25 ans aux Etats-Unis.

Sofina fait partie des aristocrates depuis 1956 ce qui est remarquable, le second Tessenderlo n’est dans la liste que depuis 1983.

Avec la crise beaucoup de sociétés ont disparu de la liste comme la Banque Nationale, Umicore ou Solvay.

Certains comme Tessenderlo augmentent leur dividende malgré une perte en 2011 ou ont un taux de distribution supérieur à 100% comme UCB, mais toutes ont une trésorerie positive et un endettement modéré.


Symbole Année Augmentation du  dividende Dividende % Ratio de distribution ROE C/B courant C/Vc P/CF C/Vtes Ratio d'endettement Nom
BE:SOF 1956 5.8% 1.47% 36% 4.02% 16.4 3.7 17.3 15.4 0.03 Sofina
BE:TESB 1983 2.9% 1.00% 68% -9.55%
-7.94
1.3 22.9 0.37 0.58 Tessenderlo
BE:ACKB 1984 5.8% 1.23% 36% 8.33% 15 0.6 10.3 5.32 2.06 Ackermans & van Haaren
BE:colr 1987 1.7% 0.71% 43% 22.84% 16.3 0.9 11.1 0.75 0.02 Colruyt
BE:ucb 1987 0.6% 0.75% 115% 3.32% 48.2 0.9 18.6 2.37 0.44 UCB
BE:LOTB 1988 6.8% 7.05% 29% 20.64% 19.2 0.7 13.5 1.75 0.3 Lotus Bakeries
BE:COBH 1989 14.3% 12.00% 19% 7.44% 19.3
0.92
8 1.24
0.5
Co.​BrHa
BE:die 1993 87.7% 0.60% 20% 14.52% 8.6 1.9 5.2 0.33 0.66 D'Ieteren
BE:cim 1998 3.5% 11.44% 28% 6.49% 20.5 3.3 10.3 1.34 0.1 Cimescaut
BE:DUV 2000 11.5% 1.09% 36% 16.79% 23.4 2.4 14.4 2.86 0.29 Duvel Moortgat
BE:HOMI 2000 12.9% 3.00% 76% 6.85% 19.5 1.5 19.9 14 0.52 Home Invest Belgium

Ratios: 15. Ratio de liquidité


Current ratio, ratio du fonds de roulement

Le fonds de roulement représente la différence entre l'actif à court terme et le passif à court terme. Un fonds de roulement positif indique qu'une entreprise a suffisamment d'actifs liquides pour régler ses dettes et engagements à court terme

Un ratio inférieur à 1 indique que la société risque de ne pas pouvoir faire face a ses engagements à court terme.
Un ratio trop élevé indique une gestion de la société peu efficiente, supérieur à 3.

Dans la plupart des secteurs un ratio entre 1.5 et 3 est considéré comme bon.

 Actif à court terme / Passif à court terme

Quick ratio  ou  acid Test

Ce ratio indique la capacité de l'entreprise à faire face aux exigences immédiates de ses créanciers en mettant à profit ses éléments d'actif les plus facilement réalisables. Ce ratio est une mesure plus exigeante de la capacité de l'entreprise à faire face à ses obligations à court terme que le ratio du fonds de roulement car il exclut les stocks et les éléments payés d'avance, lesquels ne peuvent être immédiatement réalisés. Le test acide est généralement utilisé en complément du ratio du fonds de roulement.
Un quick ratio supérieur à 1 est considéré comme bon.

 (Actif à court terme - Stocks) / Passif à court terme

Sélection d'action avec un current ratio entre 1.5 et 3, un quick rartio supérieur à 1, un PER supérieur à 5, un PB et un PS inférieur à 3, un ROE > 14 et un ROA > 8.
Symbol Current Ratio Quick Ratio P/E Price to Book Price to Sales Price to Cash Flow Return On Average Equity [%] Return on Average Assets [%] Net Profit Margin [%] Company Name
SBTBR 2.03 1.06 6.55 0.87 0.8 3.96 19.57 10.2 15.05 SABATE DIOSOS
SIS 2.4 2.35 11.59 0.96 1.31 3.08 32.42 10.52 41.85 SIAS 
SMH 2.72 1.36 12.8 1.22 0.86 5.35 19.09 11.45 12.34 SUESS MICROTEC AG
BDAL 2.47 1.38 15.46 1.4 0.61 7.52 16.75 8.81 6.11 BRICODEAL
NICE 2.94 1.94 9.96 1.51 1.14 8.04 16.75 10.05 11.33 NICE SPA
SIPH 2.17 1.31 5.71 1.57 0.77 3.41 29.83 21.53 20.82 S.I.P.H.
MCM 2.42 1.65 13.28 1.61 1.45 7.02 15.98 10.23 13.66 MIQUEL Y COSTAS
BOI 2.02 1.5 15.81 1.85 1.13 8.73 14.94 9.46 9.59 BOIRON
GEA 2.45 1.96 9.66 2.05 1.4 9.16 23.25 12.96 14.65 GEA
THEP 2.41 1.11 12.27 2.12 1.23 10.55 18.52 12.47 10.42 THERMADOR
AGTA 2.06 1.49 19.13 2.31 1.44 11.28 14.61 9.48 8.72 AGTA RECORD
ITP 2.48 1.29 15.67 2.34 1.2 13.14 14.91 9.87 7.11 INTER PARFUMS
TOD 2.92 1.43 17.84 2.42 2.01 111.43 14.35 10.74 11.71 TOD'S SPA
EEX 2.3 1.76 17.05 2.75 1.3 11.91 17.81 10.24 8.35 ELEXIS AG
IGE 2.97 2.96 14.39 2.92 2.57 13.88 20.08 13.01 17.5 IGE XAO

Valorisation par les multiples


L’évaluation d’une entreprise peut se faire par la méthode des multiples, à l'aide de ratios tels le PER, le PB, le PS, le PCF, EV/EBITDA.  Ce sont tous des multiples du prix en bourse ou de la valeur d’entreprise chacun donne une représentation partielle de la société, par rapport aux bénéfices, aux ventes, au prix comptable.
Les multiples adéquat peuvent varier d’un secteur à l’autre, pour certain secteur il sera indiqué d’utilisé d’autres multiples.
Nous pouvons comparer les multiples d’une entreprise avec ceux de son secteur, avec des entreprises comparables, méthode des comparables, il est souvent difficile de trouver des entreprises ayant un business identique, la meilleur comparaison c’est avec l’entreprise elle-même à moins d’un changement complet de business pour la majorité des entreprises le passé reflétera le futur.

Chaque multiple est calculé sur les 5 dernières années, ensuite une moyenne est calculée en ne tenant pas compte des ratios négatif ou nul.
Une valeur intrinsèque est calculée pour chaque ratio: prix * moyenne / dernier résultat annuel.
La valeur intrinsèque finale: moyenne des valeurs intrinsèques de chaque multiple.
Le MOS ou Margin Of Safety, marge de sécurité, correspond au rapport entre la valeur intrinsèque et le cours. Plus le MOS est élevé, plus la valeur est sous-valorisée.


Copart vend des véhicules aux enchères pour des compagnies d’assurance, des banques à des revendeurs, des exportateurs, pour la casse et fourni tous les services pour ce faire.
CPRT 2007 2008 2009 2010 2011 TTM Moyenne Val.Intr. Secteur
COURS 14.72 20.44 12.05 16.88 19.62 33.98


PER 15.62 24.59 13.41 13.39 13.40 22.61 17.17 43.54 20.8
PB 3.07 3.72 1.87 4.01 4.35 6.94 3.99 31.20 3.27
PS 3.12 4.62 2.63 2.55 2.64 4.51 3.35 43.05 1.14
PCF 30.38 27.58 16.45 12.90 13.96 152.48 42.29 102.95 14.4
EV/Ebitda 8.59 12.24 6.26 8.10 7.94 12.45 9.26 39.62 7.35


Val.Intr. 52.07


MOS 34.75%


Business & Decision service informatique spécialiste du Datawarehouse (dwh) et de la Business Intelligence (BI) ou informatique décisionnelle.
Souffre du report et du gel des projets.
BND 2007 2008 2009 2010 2011 TTM Moyenne Val.Intr. Secteur
COURS 21 17 3.8 4.7 7.11 3.82


PER 23.30 -14.86 83.18 5.76 6.43 4.08 24.55 14.58 13.00
PB 3.41 3.29 0.73 0.74 0.94 0.48 1.60 6.50 2.37
PS 0.89 0.57 0.13 0.15 0.22 0.13 0.35 5.96 1.73
PCF -6027.00 214.36 1.39 3.62 -10.39 -2.03 73.12 26.87 16.20
EV/Ebitda 11.33 18.77 3.56 2.76 4.32 4.25 7.50 6.64 7.90


Val.Intr. 12.11


MOS 68.45%