Sur les 7 premiers mois de l'année et malgré la guerre économique de Trump, le portefeuille se comporte bien, il augmente de +26,5% soit une surperformance de +12,9% par rapport à son indice de référence +13,5%.
Années
Portefeuille en euro
Indice de Référence EURO STOXX
Net Return
Différence
2015
21.6%
1.1%
20.5%
2016
28.8%
3.6%
25.2%
2017
38.7%
12.6%
26.1%
2018
-19.2%
-13.0%
-6.2%
2019
26.5%
13.5%
12.9%
%cumulatif
100.1%
21.0%
79.1%
%annualisé (4.49) ans
16.7%
4.3%
12.4%
Activité depuis le dernier reporting
Anheuser-Busch InBev a vendu ses actifs australiens au groupe japonais Asahi, le 3e groupe brassicole pour 11,3 Milliards de dollars US,soit 14,9 fois son EBITDA 2018 et 2 à 3 milliards de plus que l'IPO avorté sur la bourse de Hongkong de ses actifs asiatiques.
Ce qui permettra de réduire l'endettement du groupe.
Dividendes
Altri SGPS SA pour un total de 99,90€ net
NN group: Le dividende de 1,24 est payable en cash ou en actions Nous
choisissons le dividende en action et nous recevons 1 action pour chaque 28,51
actions détenue, les fractions restantes seront payées en cash. Les actions
nouvellement émises seront neutralisées par un nombre équivalent d'actions qui
seront achetées et puis détruites.
Ingenico Group SA pour un total de 41,25€ net
Iktinos Hellas S.A. pour un total de 70,87€net
Holland Colours NV pour un total de 158,40€ net
Achats
Euronav renforcement de 120 à 7,84€ pour un total net de 946,44€ de 120 à 7,44€ pour un total net de 898,16€ et de 120 à 7,56€ pour un total net de 912,64€. En perspective des nouvelles normes environnementale au 1/1/2000. Notons que pour le vrac sec les prix ont déjà augmenté.
Iktinos Hellas S.A. renforcement de 210 à 4,92€ pour un total de 1039.40€.
Ventes
Allègement de 12 Ingenico Group SA à 86,1€ pour un total de 1027€ net
Figeac Aero SARL, le secteur reste déprimé malgré le récent salon du Bourget. Dans le secteur de l'aviation, je conserve Safran en situation de quasi duopole.
Articles mis à jour et nouveaux
Analyse de GTT, champion du gaz liquéfié. : article à été mis à jour avec les derniers résultats, les nouvelles commandes et les nouvelles normes environnementales.
Sur les 5 premiers mois de l'année et malgré la guerre économique de Trump, le portefeuille se comporte bien, il augmente de +20,0% soit une surperformance de +11,8% par rapport à son indice de référence +8,2%.
Années
Portefeuille en euro
Indice de Référence EURO STOXX
Net Return
Différence
2015
21.6%
1.1%
20.5%
2016
28.8%
3.6%
25.2%
2017
38.7%
12.6%
26.1%
2018
-19.2%
-13.0%
-6.2%
2019
20.0%
8.2%
11.8%
%cumulatif
89.0%
85.4%
3.6%
%annualisé (4.33) ans
15.8%
3.3%
12.5%
Activité durant les mois d'avril et de mai
Dividendes
Encaissement de dividendes pour un total de 983,13€ net.
Picanol NV: 12,3€,
Ferrari NV: 48,67€,
BE Semiconductor Industries NV: 501€,
Anheuser Busch Inbev NV: 172,8€,
Gaztransport & Technigaz SA: 248,36€.
Achats
Ecoslops SA: 80 à 13,6€ pour un total de 1094.53, renforcé de 80 supplémentaire à 13,4€ pour un total 1078.43€.
Iktinos Hellas S.A. 210 à 4,91€ pour un total de 1037.29€ , renforcé de 210 supplémentaires à 4,81€ pour un total 1016.16€.
Renforcement de 120 Euronav NV à 8,01 pour un total de 966.97€ et de 120 à 7,54 pour un total de 910.23
Articles mis à jour et nouveaux
Analyse de Ferrari : article à été mis à jour avec la sortie du 1er hybride rechargeable de la marque de près de 1000 cv, ainsi que les derniers résultats.
Iktinos Hellas (ATH:IKTIN), cotée à la bourse d'Athènes depuis 2000, a été fondée en 1974 par l'architecte Evaggelos Chaidas.
L'entreprise est intégrée verticalement, son activité principale consiste à extraire des blocs de marbre, à les couper, les traiter et à les utiliser dans l'architecture et la sculpture, principalement à l'exportation.
Iktinos Hellas exploite quatre carrières au nord de la Grèce. Il transforme et exporte les marbres les plus célèbres et de la plus haute qualité, Thassos, Volakas, Nestos et le marbre unique "Golden Spider" du massif de Pangée, qui a été enregistré comme marque.
Marbre:
Le terme marbre est dérivé du grec marmaros, "pierre resplendissante".
Le marbre est une roche métamorphique dérivée du calcaire et constituée principalement de cristaux de calcite.
Iktinos consolide l'industrie du marbre grec. Acquisition en vente publique de G. LAZARIDES – DRAMA MARBLES S.A. qui comprend essentiellement une usine de découpe et de traitement du marbre, Iktinos y a investi, la modernisé pour porter le chiffre d'affaires annuel, de cette usine à 10 millions d'euros.
Iktinos investi dans l'exploitation des richesses minérales qu'il tire de ses carrières, ainsi que celles de tiers. Les recherches approfondies ont permis de nombreuses révélations de nouveaux gisements de marbre, ce qui lui permet d'augmenter l'exploitation la production et des richesses minières.
Iktinos a adopté une politique active de prospection et de diversification à l'international dans de nouveaux pays et d'augmentation de nouveaux clients. Ce qui a permis de fortement développer les exportations qui comptent désormais pour plus de 95% du chiffre d'affaires.
L'offre de marbre blanc de haute qualité constante est limitée à quelques carrières italiennes et grecques, le nombre restreint de producteurs engendre une situation quasi monopolistique.
L’augmentation des ventes est due à la demande croissante de marbre de qualité
(Dolomitika - Volakas) à l’étranger et au fait que le marché favorise les entreprises grecques vis-à-vis de ses concurrents.
Les marbres italiens de Carrare ont réduit leur production et donc leurs prix ont augmenté et valent de trois ou quatre fois plus que leur équivalent grec. Ceci a favorisé les ventes de marbres grecs à l'international, notamment des marbres de qualité telle que le White Purple ou le Golden Spider, produit monopolistique d'Iktinos.
Il en découle que la société et toute l'industrie du marbre ont procédé à des augmentations significatives des ventes en volume et en valeur.
Résultats 2018
En 2018, les ventes ont atteint 60 450 595€ contre 51 725 757€ un an plus tôt soit une augmentation de +16,87% grâce à la demande mondiale croissante de marbre de qualité. Les exportations d'Iktinos représentent 95,40% du chiffre d’affaires de l’année et 95,15% en 2017, les exportations sont maintenant stabilisées à plus ou moins de 95% du chiffre d'affaires. L’orientation à l'export de la société contribue de manière significative à l’amélioration de la liquidité de la société étant donné que la plupart des ventes sont effectuées sur base de paiement anticipé.
La marge brute est de 32 275 351 contre 28 184 675 en hausse de +14,51%
L'EBITDA de 23 567 725 contre 20 284 508 en 2017 est en augmentation de +16,19%.
Le bénéfice avant taxes est de 22 210 118€ contre 14 602 263€ soit +52,10%
Le bénéfice après taxes de 16 617 904€ contre 9 015 739 soit +84,32%
L'endettement net a augmenté à 33 703 778 contre 17 376 996 un an plus tôt, ceci résulte de l'acquisition de Latirus Enterprises Ltd pour 14 millions d'euros.
Iktinos a un programme de rachat d'action de maximum 10% du nombre d'action totale et possède actuellement 122 479 actions soit 0,425% du capital. Le prix maximum d'acquisition est de 12€ et de 2€ minimum.
Chiffres et ratios
Sur les 5 dernières années, le chiffre d'affaires a progressé en moyenne de 11,9%, le bénéfice opérationnel de 22,2% et les bénéfices de 33,3%.
Le PER est de 8,51, le P/FCF de 10,43 et l'EV/EBITDA de 7,6.
Le ROA est de 16,3, le ROCE de 25,1 et le ROE de 40,2.
L'endettement net reste raisonnable avec 87,2%, le ratio courant est de 0,97.
Le dividende par action est de 0,22€, le rendement est de 4,42%.
Ces chiffres nous indiquent qu'Iktinos est une valeur de croissance, valorisée raisonnablement et financièrement saine.
Iktinos exportateur à l'international de produits haut de gamme peut pâtir de la guerre économique de Trump.
L'achat d'actions grecques peut sembler risqué, mais ici répétons le, 95% des ventes sont réalisée à l'exportation, il n'y a donc pas de dépendance au marché grec.
Le marbre blanc de haute qualité joui d'une importante demande à l'international et et d'une situation quasi monopolistique gage de marge importante.
Euronav (EURN) sis à Anvers est le plus grand exploitant indépendant de pétroliers.
EURN est coté à Bruxelles et à New York, les deux places financières sont considérées comme principales.
La famille Saverys qui a plus de 100 ans d'expérience dans le transport
maritime est le principal actionnaire d'EURN.
Histoire
Euronav est issu de la European Navigation Company Ltd reprise par la Compagnie Nationale de Navigation (CNN) filiale du groupe Worms.
En 1995 la joint venture Euronav est créée entre CNN et la Compagnie Maritime Belge (CMB) et reprend les actifs de la European Navigation Company
En 1997 CMB, fondée en 1895, reprend CNN et Euronav devient la division pétrolière de CMB.
Euronav est côté en bourse depuis le 1er décembre 2004, les actionnaires de CMB reçoivent des actions Euronav
En janvier 2014 EURN acquiert 15 VLCC auprès de Maersk Tankers.
En janvier 2015 Euronav est côtée à la bourse de New York
En juin 2018, Euronav absorbe l'américain Gener8 Maritime. Les actionnaires de Gener8 reçoivent 0,7272 action Euronav par action, soit 28% d'Euronav. Euronav devient la plus grande compagnie maritime indépendante de transport de pétrole brut du monde.
Depuis sa fusion avec Gener8, réalisée à un excellent moment, été 2018, Euronav est devenu le plus important exploitant mondial indépendant de pétroliers, sa part de marché est de 6%, 75% de sa flotte est constitué de 43 VLCC, en outre il possède aussi 25 Suezmax.
Euronav grâce à son expérience et à la solidité de son bilan, a consolidé le marché, alors que nombre de ses concurrents se sont retrouvés en difficulté financière. Euronav peut se permettre de mener une stratégie opportuniste de vente et d'achat de pétroliers.
Les tarifs du fret font du yo-yo, mais, les prix des bateaux ont progressé de plus de 10%, ce qui traduit l'optimisme des armateurs.
Après des années difficile, Euronav a renoué avec les bénéfices grâce à l'augmentation des prix du fret, à la hausse des exportations des États-Unis et de l'importation par la Chine. Les tarifs de transports restent sous pression, livraison importante de bateaux neufs et maintenances de raffinerie plus longue qu’à l'accoutumée.
Pour le 2e semestre et les 2 années suivantes, une nette amélioration est attendue.
En 2019 la croissance devrait être de 1,4 million de barils par jour ce qui nécessite une quarantaine de VLCC supplémentaire par an.
Après que l'OPEP a décidé de réduire sa production de 1,2 million de barils jour, la Chine se tourne de plus en plus vers d'autres fournisseurs comme les USA ce qui implique des distances de transport nettement plus longues et donc une hausse de la demande de bateaux équivalente à 20 VLCC . Actuellement et encore plus dans le futur, au fur et à mesure que les USA accroîtront leurs exportations, en hausse de 30% en un an et qui vont doubler voir triplé d'ici 2022. Ce phénomène est encore amplifié par l'embargo sur l'Iran, qui possède 38 bateaux, dont la moitié est déjà utilisé pour le stockage, seront totalement hors jeux.
De nouvelles normes antipollution (IMO 2020: teneur en souffre réduite à 0,5% contre 3,5% actuellement) entrerons en vigueur au 1er janvier 2020. Les armateurs auront 2 choix soit utilisé un nouveau carburant plus cher, ce que privilège Euronav avec sa flotte récente, soit procéder à des adaptations techniques (laveurs). Ce qui pèsera inévitablement sur l'offre de bateaux durant le second semestre 2019 et le 1er semestre 2020, en moyenne 20 VLCC seront hors marché, sans compté les bateaux immobilisés par les spéculateurs pour stocker du carburant à basse émission en souffre.
Euronav a une flotte relativement jeune et peut compensé le surcoût du carburant marin à faible teneur en souffre (LFSO) de 200 à 250$ la tonne par une plus faible consommation. En n'équipant pas ses tankers avec des épurateurs, coût entre 300 et 375 millions $ par bateau, Euronav évite un investissement majeur, n'immobilise pas sa flotte pendant 4 à 6 semaines et profite ainsi pleinement des besoins accrus de transports.
Notons que certains ports ont déjà décidé d'exclure les navires équipés de laveurs, le souffre au lieu d'être rejeté dans l'air est rejeté dans l'eau.
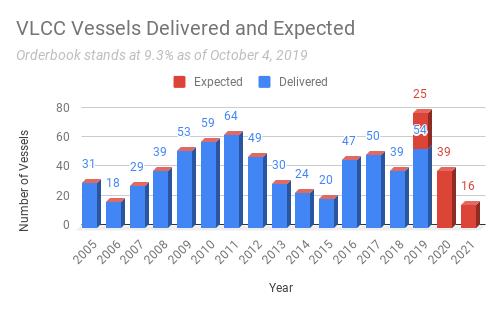
Le marché devrait être capable d'absorber les livraisons prévues d'environ 75 nouveaux VLCC en 2019, par la suite les livraisons baisse nettement, 39 en 2020 et 16 en 2021. L'offre deviendra insuffisante face à la demande, ce qui fera grimper les tarifs du fret et le bénéfice d'Euronav.
Selon le PDG d'Euronav, "Chaque hausse des taux de fret pour les VLCC et les pétroliers Suezmax de 5 000 dollars augmente notre bénéfice brut d'exploitation (EBITDA) de 112 millions de dollars."
Le cours, actuellement, reste inférieur à la valeur comptable de l'ordre de 9,2€, il devrait plus que la dépasser dans les prochains trimestres.
Depuis le début du programme de rachat d'action en décembre dernier, Euronav a racheté 20 millions de titres.
La hausse des tarifs du fret permettra à Euronav de générer des cash-flows en hausse, les dettes seront rapidement réduites et les dividendes augmenteront.
Les perspectives pour le transport maritime de transport seront dynamisées par l'insuffisance d'offre.
Ecoslops, cotée depuis le 20 février 2015 à Paris, sur Euronext Growth (ALESA ), transforme et valorise les slops, résidus pétroliers maritimes, en carburant marin.
La cleantech Ecoslops fait entrer le pétrole dans l'économie circulaire (durable), sa technologie innovante permet de produire du carburant et du bitume léger à partir de résidus de pétrole.
Avant les slops n'étaient pas valorisés, ils étaient incinérés ce qui est polluant et parfois était illégalement rejeté à la mer (dégazage). Maintenant Ecoslops rémunère les acteurs maritimes pour traiter leurs slops.
Pourquoi dégazer en mer si on peut gagner de l’argent avec les résidus ?
Projet de cession d'Ecoslops Provence à Total Energies Raffinage France (TERF) permettant un assainissement de la situation financière et un recentrage stratégique de l'activité sur Ecoslops Portugal et la Scarabox.
Résultats 2022
Chiffre d'affaires de 19 M€, en progression de 53%. Ecoslops à bénéficié d'un marché plus favorable avec un Brent qui est passé de 71$ en 2021à 99$ en 2022.
EBITDA positif, pour la première fois, de 1,1 million, mais r
Cash flow opérationnel de +3,7 millions
Le taux de marge brute est passé de 53% à 60%
Résultat net en négatif -1,8 million
La trésorerie est de 6,9 millions et la dette nette de 23,2 million
Le cap est mis sur les plus petites unités, les Scarabox, une première a été vendue au Cameroun et une deuxième va l'être en Côte D'Ivoire.
Partenariat avec Parlym
Un partenariat a été signé (80 % par Parlym et à 20 % par Ecoslops) avec le groupe Parlym, bien implanté en Afrique qui réalisera les investissements, Ecoslops vendra des licences et encaissera des royalties et des dividendes.
Ils ont comme ambition d'implanté des Scarabox dans 25 pays africains.
Perspectives
Sur l’activité Produits raffinés, le groupe reste confiant sur ses objectifs de production : 25.000
tonnes par Ecoslops Portugal et 11.000 tonnes par Ecoslops Provence qui continue sa montée en
charge.
En ce qui concerne la Scarabox, la construction de la première unité, destinée à la société Valtech
Energy au Cameroun, est achevée, l’unité a été acheminée vers son site d’exploitation
à Kribi.
Structure financière renforcée:
Ecoslops a signé en 2019 un contrat de financement bancaire de 6,5 M€ auprès
de BNP, HSBC et Banque Populaire Méditerranée pour l’unité de Marseille, ainsi
qu’un financement « corporate » de 18M€ de la Banque Européene d’Investissement
destiné à Marseille, Anvers et la R&D. Ces financements, d’un montant total
de 24,5M€, ont fait l’objet d’un premier tirage de 5M€ en 2019 et seront mis à
contribution à hauteur de 11,5M€ en 2020.
Le groupe dispose d’une trésorerie de 5,9M€ et la dette brute s’élève à 13M€,
soit un endettement net de 7,1 M€.
28/10/2021: Augmentation de capital de 6,4 millions d’euros afin de financer notamment le développement des P2R
Programme de rachat d'action
La durée de programme :est de 18 mois à compter de l’assemblée générale du 13 juin 2019 soit jusqu’au 12 décembre 2020.
La part maximum du rachat autorisé est de 10% du capital.
Le prix maximal d'achat est de 36€ par action. Remarquons que les rachats d'action se font généralement en dessous de leur valeur.
Pipeline de projets
Signature d’un premier contrat de vente de son Mini P2R (« Scarabox® »), unité containérisée pour la revalorisation des huiles de vidange et des résidus pétroliers au Cameroun.
Mini P2R, la fabrication de la première unité industrielle a été lancée pour le port d'Agadir au Maroc, la mise en service est prévue pour le 2e semestre 2020. Cette première mondiale servira de référence pour les nombreux prospects identifiés. L’unité aura aussi la capacité de traiter les huiles de vidange usagées.
Unité de Marseille: Le montage de l’unité P2R est en cours et sa mise en service est prévue durant le second semestre. La durée de la phase de démarrage conditionnera les volumes commercialisables sur 2020.
Unité d’Anvers : l’unité aura une capacité de production de 60.000 tonnes /an. Le planning prévisionnel est le suivant : obtention des permis mi-2021, construction finalisée et démarrage mi-2022.
Égypte : ce projet prévoit dans un premier temps l’installation de moyens de collecte (barge), réception et séparation eau/hydrocarbures. Les prochaines discussions porteront principalement sur le financement de cette infrastructure de collecte, préalable indispensable à l’installation ultérieure d’un P2R.
Cameroun: juin 2020, signature d'une lettre d'intention avec la société Valtech Energy pour le port de Kribi.
Martinique: octobre 2020, signature d'une lettre d'intention avec SARA (filiale du groupe Rubis) pour un Mini P2R.
Ghana: 8 février 2021, signature d’une quatrième lettre d’intention pour un Mini P2R. Cet accord, signé avec la société Marine Bunker Ltd. (MBL), concerne l’implantation d’une unité dans le port de Tema
Parallèlement, le groupe est en phase d’avant-projet dans des zones à très fort potentiel pour le P2R, sur la zone Asie notamment, et poursuit le développement d’un portefeuille de prospects pour le Mini P2R.
Scarabox® (Mini-P2R)
Après une phase de tests sur la version pilote en 2019, la conception de la première unité industrielle
a été lancée au cours du premier semestre 2020. La société a pu constater les attentes fortes du
marché pour cette solution, en particulier pour sa nouvelle fonctionnalité qui concerne le traitement
des huiles de vidange usagées.
Vincent Favier, le patron du groupe :
« En l’absence de raffineries en bon état de marche, ces pays importent leur fioul, ce qui en double le prix.
Issu des huiles de vidange, il sera bien meilleur marché, ce qui augmente la rentabilité du mini-P2R pour le pays acheteur. Leur investissement sera amorti plus vite, soit après trois ans. Du coup, j’ai pu augmenter le prix de vente. Il se situe entre 4 et 6 millions l’unité. »
Ce qui laisse sous-entendre que d'autres mini-P2R serai dans le pipeline.
À terme le périmètre des 3 usines (Sines 30 000t, Marseille 30 000t, Anvers 60 000t) représente une capacité de production de 120 000T et un CA de 40M€ et 10M€ d'EBITDA. Ce qui se traduira par un P/S de 1,47 et un EV/EBITDA de 5,8 et une marge d'EBITDA de 25%.
Le bilan est solide grâce aux nombreux financements que le groupe a reçus pour financer ses investissements, le groupe sera également favorisé par un prix du pétrole élevé au-dessus des 60/70$.
Ecoslops offre une solution, à la fois économiquement rentable et écologique, au traitement des résidus pétrolier marin.
Le mémoire de Pierre Veri, défendu à l'UCL en 2015, intitulé "Le Timing du Momentum à l'International" a non seulement le grand avantage d'être en français, mais est aussi un excellent résumé de l'état des recherches académiques et il apporte, en étudiant plus particulièrement le timing, une méthode permettant d'accroitre le rendement d'une stratégie momentum.
Le momentum exploite l'anomalie de marché qui fonctionne le mieux, elle génère un rendement supérieur aux indices et peut facilement être implémenté.
Le momentum
Les investisseurs ont tendance à suivre le marché et on constate que les valeurs qui ont surperformés pendant une période de 6 mois, 1 an ont tendance à continuer leur surperformance et inversement pour les valeurs baissières.
Sur des périodes plus courtes, il est difficile de distinguer une tendance du bruit de fond. Sur des périodes plus longues, la tendance est moindre et s'éteint après 3 ans.
Comme la finance comportementale nous l’apprend, les gens mettent du temps à assimilé de nouvelles choses, mais également à changer d’avis. C’est également une illustration de notre comportement grégaire.
Dans son mémoire Veri distingue 2 périodes, la période de formation et la période de détention.
Il utilise dans son mémoire le momentum à 12 mois pour une période de détention de 12 mois.
La période de détention se situe dans le futur, les 12 prochains mois, c'est donc l'investisseur qui devra estimer si le marché sera haussier ou baissier.
Il conclut que la stratégie momentum est efficace si le marché est haussier lors de la période de formation et le rendement sera encore supérieur si durant la période de détention le marché est haussier.
Quand le marché est orienté à la baisse, une stratégie momentum baisse encore plus que le marché.
En d'autres termes, évitez d'utiliser une stratégie momentum quand le marché est orienté à la baisse.
En raison du Brexit, de la guerre économique de Trump, des élections européennes, du populisme ...., il est difficile d'estimer la direction que prendra le marché. Il serait illusoire de penser que l'année entière sera à l'image de ce début d'année ni même que la performance actuelle sera en fin d'année intacte.
Mon sentiment actuel est plutôt neutre positif pour cette année et plus positif pour l'année qui suit ... pas de réélection de Trump.
Excellent premier trimestre, le portefeuille augmente de +20,3% soit une surperformance de +12,3% par rapport à son indice de référence +8,0%.
Années
Portefeuille en euro
Indice de Référence EURO STOXX
Net Return
Différence
2015
21.6%
1.1%
20.5%
2016
28.8%
3.6%
25.2%
2017
38.7%
12.6%
26.1%
2018
-19.2%
-13.0%
-6.2%
2019
20.3%
8.0%
12.3%
%cumulatif
90.5%
79.4%
11.1%
%annualisé (4.15) ans
16.8%
3.5%
13.3%
Encaissement du dividende de BB Biotech
BB Biotech a comme politique d'offrir un rendement annuel pour l'actionnaire de 10%, 5% de dividende et 5% sous forme de rachat d'action. Le secteur de la biotechnologie connait un regain d'intérêt, les opérations de rachat se multiplient.
Nouveau renforcement d'Euronav
L'équilibre entre l'offre et la demande est proche. En cette première partie de l'année, le nombre de nouveau pétrolier excède encore ceux qui sont retirés de la flotte, d'ici la fin d'année cette tendance s'inversera et le nombre de retraits excédera les nouveaux pétroliers. De plus les besoins de transport s'accroissent, pétrole de schiste et routes plus longues US/Asie.
Au 1er janvier 2020, des normes plus sévères en matière de pollution entrent en vigueur, ce qui favorise un armateur ayant comme Euronav une flotte jeune.